保险销售的四大渠道 代理人、经纪人、互联网保险与销售代理
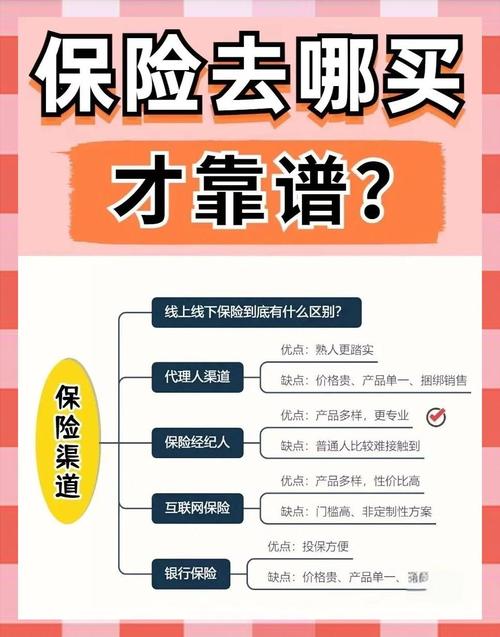
在保险市场不断发展的背景下,保险产品的销售渠道日益多元化。目前,保险销售主要依托四种渠道:代理人渠道、保险经纪人、互联网保险和销售代理。这四类渠道各有特点,适用于不同的产品类型和客户群体,也共同构成了保险分销体系的基本框架。\n\n一、代理人渠道\n\n代理人渠道是指保险公司通过与之签订代理合同的个人或机构,向客户销售本公司的保险产品。个人代理人通常只隶属于一家保险公司,代表该公司开展销售和服务工作。代理人渠道的优势在于:代理人能够与客户建立较为紧密的人身联系,提供面对面的咨询、产品讲解和后续理赔协助;保险公司也能通过代理人队伍较为直接地控制销售品质和服务标准。局限则在于,代理人只销售所属公司的产品,客户可选择的比较范围相对有限,容易出现产品推荐受利益驱动、销售误导等问题。\n\n二、保险经纪人\n\n保险经纪人是指基于投保人的利益,为投保人与保险人订立保险合同提供中介服务的机构。与代理人不同,经纪人通常可以代理多家保险公司的产品,能够在较大范围内进行产品的对比与组合,为客户提供相对中立的方案建议。经纪人渠道适合保障需求较为复杂、需要综合配置的客户,尤其在企业团体保险、特殊风险安排等领域具有明显优势。不过,由于经纪人同时面对多家公司产品,对产品条款、核保规则和理赔流程的掌握程度依赖其专业能力和内控水平。\n\n三、互联网保险\n\n互联网保险是指通过互联网平台订立保险合同、提供保险服务的销售渠道,涵盖保险公司自营网络平台和第三方互联网平台。该渠道的特点是投保流程便捷、产品信息相对透明、运营成本较低,能够覆盖广泛的下沉客户群,适合条款简单、标准化程度高的产品,如短期意外险、百万医疗险、部分互联网专属保险等。与此互联网渠道也存在投保人自主阅读条款不足、健康告知填写不准确、销售界面提示不充分等风险,对客户自身甄别能力和平台的信息披露要求较高。\n\n四、销售代理\n\n销售代理是指保险机构与取得相应资质的机构签订代理协议,由该机构在其营业场所或业务场景中代理销售保险产品,常见主体包括银行、保险专业代理公司和兼业代理机构等。其中,银行代理(银保渠道)占据较大比重,通用做法是由银行柜面人员在客户办理银行业务时推介保险产品。销售代理渠道能够借助合作机构已有的客户资源和网点优势,扩大保险产品的覆盖范围,但也应注意避免将保险与储蓄、理财混淆,防范代理机构误导销售问题。按照监管要求,保险销售行为应坚持持证经营、履行信息披露和可回溯管理等义务,以保护消费者权益。\n\n****。
如若转载,请注明出处:http://www.weanrp.com/product/25.html
更新时间:2026-11-01 04:54:18